Долги по ЖКУ и алиментам учтут при выдаче кредитов
Центробанк предложил учитывать задолженности по ЖКУ и алиментам при расчете долговой нагрузки заемщика. Данные о неуплате планируют передавать в бюро кредитных историй.
23 сентября, 2026, 03:10 9

Источник:
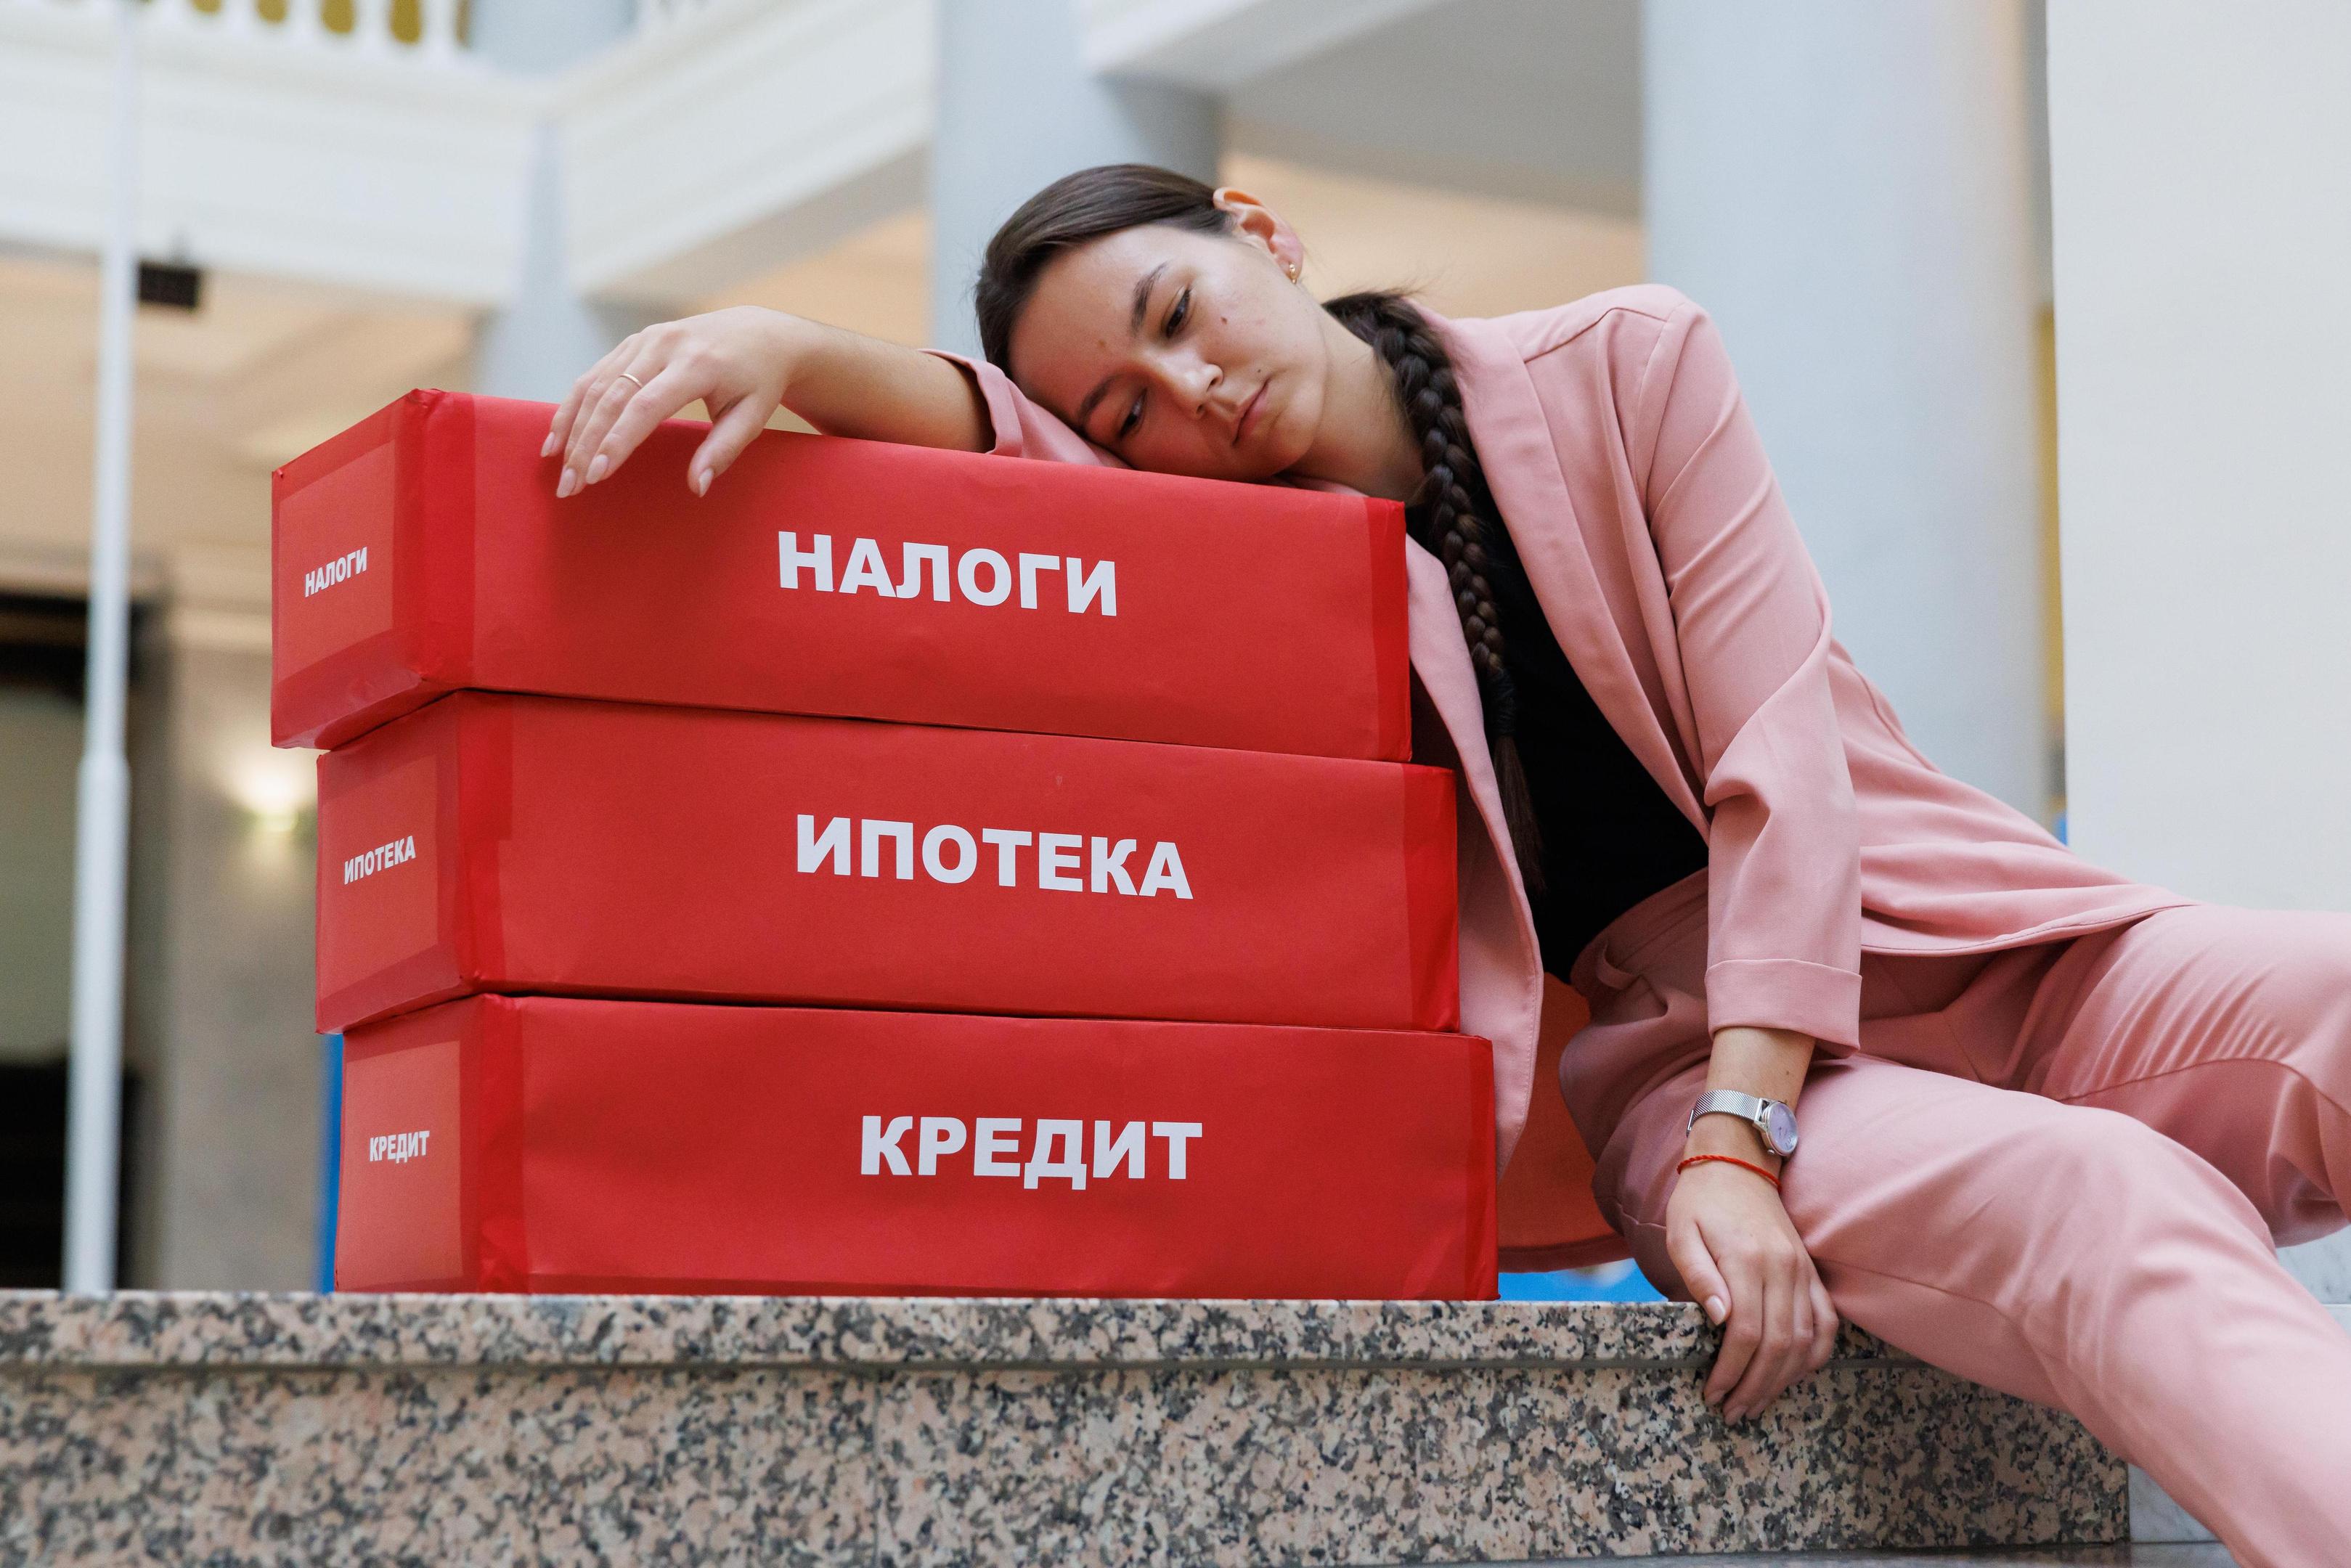
Центробанк предложил при расчете долговой нагрузки заемщика учитывать не только кредиты, но и долги по ЖКУ и алиментам. Учитывать будут только те задолженности, по которым уже открыто исполнительное производство. Это значит, что долг прошел через суд и попал к приставам, но так и остался неоплаченным.
Информацию о неуплаченных алиментах и коммунальных платежах планируют передавать в бюро кредитных историй (БКИ). Это отразится на кредитной репутации заемщика. Банк России уже использует показатель долговой нагрузки (ПДН), который рассчитывается как отношение среднемесячных платежей по обязательствам к среднемесячному доходу.
Не пугайтесь, не «весь долг сразу»
Игорь Корчагин, руководитель отдела кредитных продуктов в «Сравни», объясняет: в расчет ПДН должна попадать не вся сумма задолженности целиком, а ее влияние на предполагаемую ежемесячную нагрузку. «Сам по себе рост ПДН не означает автоматического отказа в кредите. Сам по себе долг по ЖКУ или алиментам не означает, что вся эта сумма будет прибавлена к платежам по кредитам. Для расчета ПДН задолженность переведут в условный ежемесячный платеж», — говорит Корчагин.
Он приводит пример: при доходе 100 тыс. рублей и платежах по действующим кредитам в 20 тыс. рублей ПДН составляет 20%. Если у заемщика есть задолженность по алиментам в размере 120 тыс. рублей и при расчете ее распределят на 12 месяцев, это добавит к ежемесячной нагрузке еще 10 тыс. рублей. В таком случае расчетный ПДН вырастет до 30%.
Банк рассмотрит каждого под лупой
«И это не первая попытка учитывать информацию о платежах за ЖКУ и услуги связи при оценке кредитоспособности. До этого отрасль уже сталкивалась с проблемой качества таких данных, что могли влиять на уровень одобрений», — говорит Корчагин. — «Включение новых сведений о регулярных платежах полезно для более точной оценки ПДН и формирования качественных кредитных портфелей, но при невысоком качестве данных, наоборот, создает риск снижения уровня одобрений».
Член Генерального совета «Деловой России» Андрей Глушкин также считает, что такая инициатива давно назрела: «Сейчас банк видит только кредитные обязательства заемщика, но если человек систематически не платит за коммуналку или игнорирует алименты — это не менее красноречивый сигнал о его платежной дисциплине, чем просрочка по займу. Банк, не зная об этих долгах, может выдать кредит человеку, который уже не справляется с базовыми расходами».
Что будет твориться внутри БКИ
За счет передачи данных в БКИ финансовый «портрет» гражданина становится значительно объемнее. Кредитная история перестает быть исключительно историей отношений человека с банками и МФО. В ней могут пересекаться данные о разных видах финансовых обязательств. Банк России уже может передавать в БКИ информацию о взыскании долгов за ЖКХ и услуги связи (при наличии соответствующих судебных решений).
«Главный риск — качество и актуальность данных. Если информация от ФССП будет обновляться с задержкой, уже погашенный долг может стать причиной необоснованного отказа. Человек закрыл исполнительное производство, а банк все еще видит его в кредитной истории. Это создает проблему для добросовестных граждан и дополнительные претензии к регулятору», — говорит Глушкин.
Самая спорная часть — коммунальные долги
С алиментами ситуация для банка относительно понятна, а вот коммунальный долг может быть следствием совершенно разных обстоятельств. «Коммунальный долг часто связан не с недобросовестностью, а с низкими доходами», — говорит Глушкин. — «Большинство семей не платят за ЖКУ не потому, что не хотят, а потому, что не могут. А новое правило отодвинет таких людей от банковской системы еще дальше».
В общем, россиянину придется быть готовым к тому, что невозможно будет получить кредит «до зарплаты». Просто, чтобы ноги не протянуть.
Читайте также




















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!