Число МФО в России выросло впервые с 2022 года
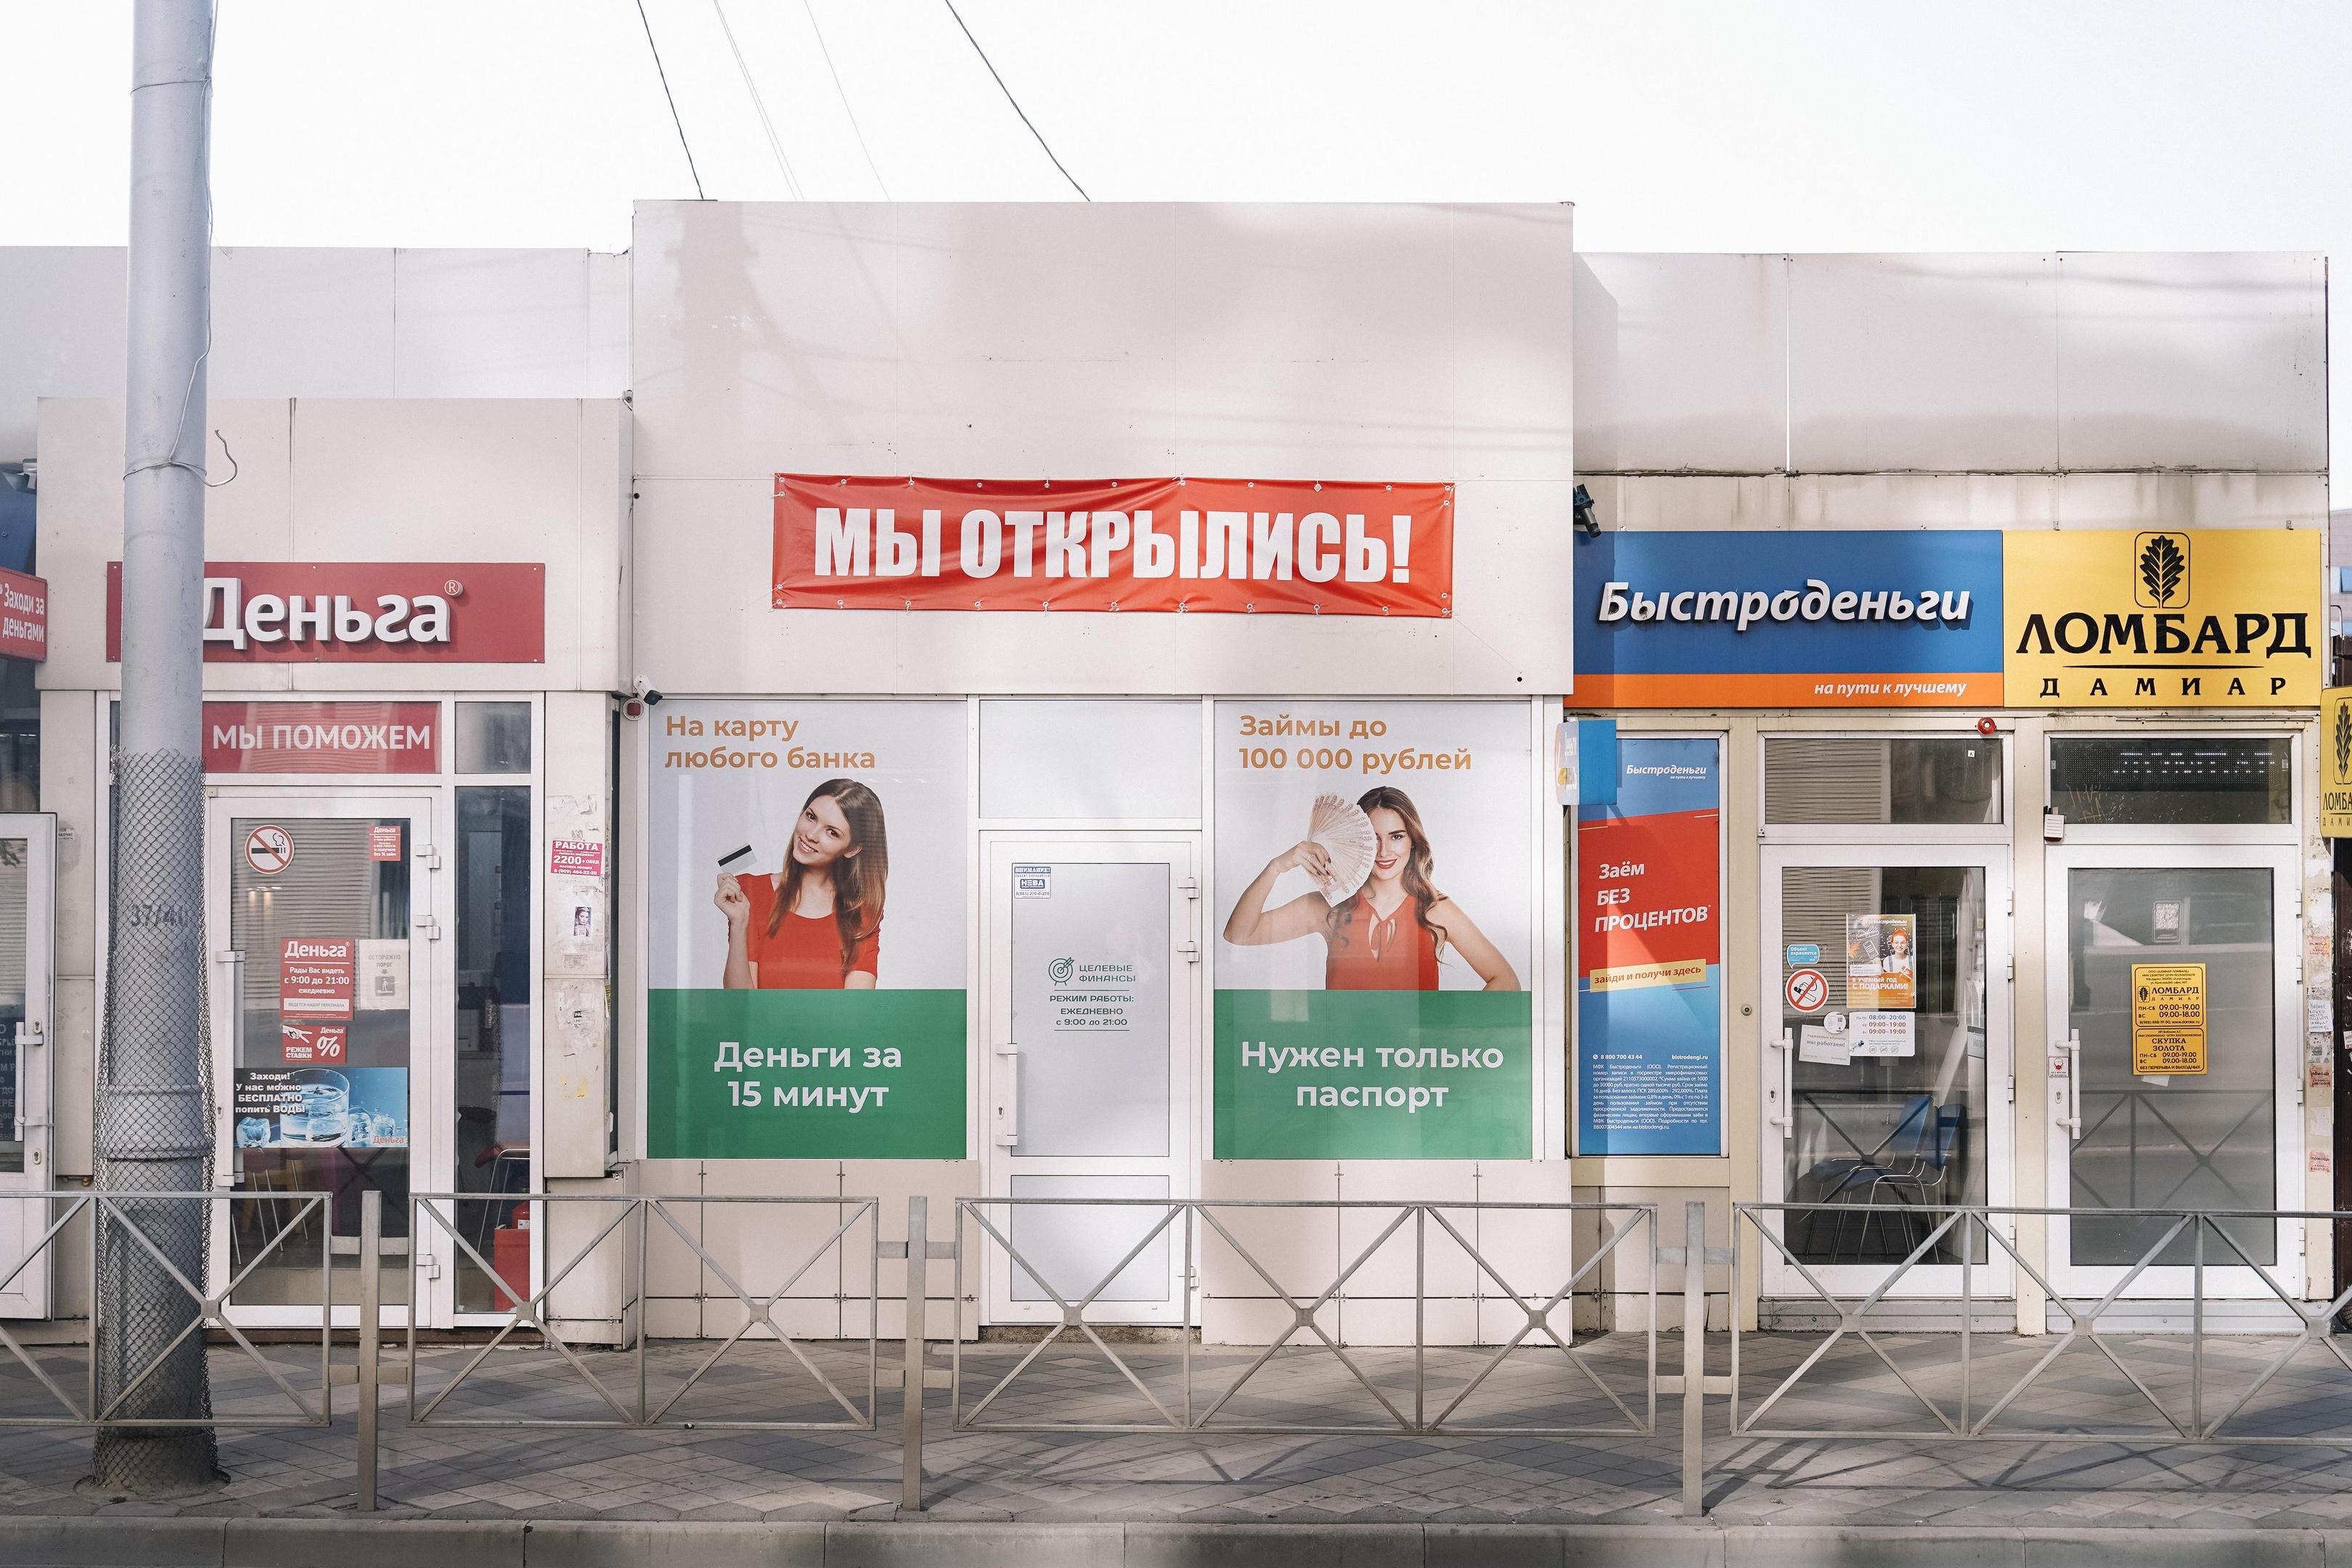

Деньги дают быстро, отдавать приходится долго и много
Смена юридических конструкций и эффект регулирования
Ольга Борисова, доцент кафедры корпоративных финансов и корпоративного управления Финансового университета при правительстве РФ, связывает текущий рост с ужесточением требований ЦБ к банковскому кредитованию. По ее словам, часть прироста — это не появление независимых компаний, а реструктуризация бизнеса: с 1 марта 2026 года банки передают функции выдачи займов своим дочерним микрокредитным структурам, что и отражается в статистике.
Согласно данным базы «Контур.Фокус», в 2022 году насчитывалось 811 МФО. Затем последовало снижение: до 758 в 2023-м, 744 в 2024-м и 741 в 2025-м. Нынешний показатель в 803 организации — скорее восстановление после периода чистки, нежели начало экспансии.
Ахмед Юсупов, партнер коммуникационного агентства «Голдман и По», видит причину происходящего в регуляторной политике. ЦБ последовательно повышал требования к капиталу, вводил макропруденциальные лимиты и ограничивал долговую нагрузку заемщиков. Эксперт отмечает, что уменьшение числа принудительных уходов с рынка говорит о финансовой устойчивости оставшихся игроков, но не о смягчении контроля.
Прогноз: сокращение рынка уже в 2027 году
Ольга Борисова ожидает, что уже в 2027 году количество МФО вновь начнет снижаться. Причиной станет правило «один заем в одни руки», которое вступает в силу в апреле. По оценкам эксперта, это ограничение способно сократить объемы выдачи примерно на 30%.
«На рынке останутся наиболее крупные компании и МФО, имеющие связь с банковскими структурами, которые смогут оперативно адаптироваться и перестраивать продуктовые линейки», — прогнозирует Борисова.
Таким образом, микрофинансовый сектор постепенно консолидируется вокруг крупных финансовых групп. Рост числа вывесок может сопровождаться усилением концентрации бизнеса.
Коллекторы активизировались на рынке свежих долгов
Активность на рынке взыскания заметно выросла. В первом полугодии 2026 года МФО выставили на продажу долгов на 63,4 млрд рублей. Коллекторы выкупили 92,1% этого объема. Для сравнения: год назад доля выкупа составляла 85,5%, а в первом полугодии 2024-го — только 71,5%.
Структура продаваемых долгов также изменилась. Компании все чаще реализуют свежую досудебную просрочку вместо застарелых активов, годами висевших на балансе и постепенно терявших ценность.
«Рост привлекательности долгов для коллекторов связан с их „омоложением“. Если раньше МФО преимущественно продавали долги с существенным сроком просрочки, то сегодня они выставляют на продажу досудебные долги. В такой ситуации вероятность взыскания возрастает, а должник проще идет на контакт и реструктуризирует задолженность. Сформированный из таких долгов портфель требует меньше ресурсов на управление, существенно экономит время, принося более высокую прибыль», — объясняет Борисова.
Ахмед Юсупов считает это признаком улучшения риск-менеджмента в самих МФО. «Компании стали продавать более свежую, досудебную просрочку вместо застарелых безнадежных долгов», — согласен эксперт.
Оборотной стороной такой «цивилизованности» становится быстрое списание проблемных кредитов с баланса. Чем быстрее заемщик выходит в просрочку, тем быстрее его долг может быть выставлен на торги. Это сокращает время на урегулирование, но увеличивает нагрузку на рынок взыскания.
В ближайшей перспективе ситуация может ухудшиться. По предупреждению Борисовой, многие клиенты годами закрывали старые займы новыми, и теперь такая схема перестает работать, что приведет к росту просрочки.